芯片股为何下跌?2026年最易受冲击的经济体
- 韩国(KOSPI)1
- 台湾(台湾加权指数、台积电)2
- 日本(日经225指数)3
- 菲律宾(菲律宾综合指数)4
- 马来西亚(KLCI综合指数)5
今日趋势 · 金融与市场金融与市场

AI热潮的问题在于借来的钱,而不是需求疲软:芯片仍在卖,但数据中心贷款变贵了。
据美国有线电视新闻网报道,2026年10月15日,生产电脑芯片的公司股价连续第七个交易日下跌。投资者把资金转向其他公司,以及被视为安全资产的美国政府债券。
报道列出三个原因:物价涨得比预期快;人们担心支撑人工智能数据中心的大额贷款;美国联邦储备系统(即美国中央银行)可能加息。
(来源) 这次下跌说明了人工智能热潮的什么问题?接下来可能会发生什么?本页读者这样的人现在应该怎么做:手里有股市存款或养老钱的人、在科技行业工作的人,以及正在借钱或打算借钱的人?
简单来说:有线电视新闻网:美国的一家新闻频道;美国联邦储备系统:美国的中央银行;英伟达:一家为人工智能制造芯片的美国公司;联邦基金利率目标区间:美国联邦储备系统为银行设定的主要利率;德州仪器:美国的一家大型芯片制造商;S&P 500:由美国500家最大公司组成的指数;费城半导体指数:衡量30家最大芯片公司股价的指数;十年期国债:一笔为期十年、借给美国政府的贷款
芯片股连跌七天,大盘却在上涨:看看你有多少钱押在同一个故事上。
不要做什么:连跌第七天后,不要恐慌抛售芯片基金,也不要只押注某一个加息概率数字。
多数储户几乎没感觉,重仓芯片的账户却感受到了。一只持有数百家公司的基金几乎持平,但芯片和AI基金仍比6月高点低约20%。跌后卖出,会把账面亏损变成真实亏损。
真正的软肋是债务,而不是需求。房贷平均利率为7.40%,物价一年上涨3.7%,受打击最重的是靠借来的钱维持的企业。今天(周五,10月16日)查看你的持仓比例:如果芯片或AI基金占比超过十分之一,就分出一部分转入宽基基金或短期国债;如果没有,就不用动。
借款人在10月28日前的时间窗口很短。如果你在未来两个月内要借款,下周向两三家银行索取书面利率报价,并要求锁定利率;如果能等,就按高出约0.5个百分点预留还款预算。
把多出来的钱转入宽基基金或短期国债,而不是再押一只个股。
科技从业者:留足三到六个月的生活现金,并控制持有雇主股票的比例。
多数 AI 这样建议。下面每个 AI 都用自己的话讲了理由。
几乎所有回答都得出同一结论:七天内的芯片股下跌,是为AI数据中心提供资金的债务被重新定价,而不是AI需求消失的证据。芯片制造商台积电仍预计销售额强劲。压力体现在CoreWeave等负债累累的公司债券上,这些公司出租AI算力。它们的债务现在每年向放贷方支付约15%至16%的利息。
各回答也一致认为,周四是资金轮动,而非崩盘。标普500指数上涨0.33%,道琼斯指数上涨约556点,资金流入医疗股和政府债券。芯片指数较6月高点下跌约20%,但多份回答指出,今年以来它仍上涨约60%。
各回答在数字上存在分歧,这些差异大多与时间点有关。芯片股损失被说成1万亿美元或2万亿美元。通胀数据强劲后不久,10月28日美联储加息的概率约为40%;美联储主席随后发表讲话后,这一概率约为15%。
使用后一数字的回答更新,而且现在普遍认为12月加息的可能性更大。少数回答较弱:一份凭空编造了一个“2008年以来未见”的连跌纪录,还有几份只给出笼统的“不要慌”建议。
接下来,10月28日的美联储决议和英伟达约11月17日的财报是下一个考验。预计两个方向都会出现波动。风险是针对具体公司的,集中在靠新贷款维持运转的企业身上。
分歧:阶跃星辰称美联储加息的概率为42%;ChatGPT和深度求索则说约15%。
争论如何见分晓:10月28日的美联储决议,以及英伟达约11月17日的财报。
美国和中国的AI给出的看法几乎相同;中国的回答还多出了韩国和日本跌幅更大的内容。只有一个国家的 AI 注意到:中国的AI:韩国下跌8%,日本下跌5%,是芯片暴跌中跌幅最大的一端。
哪些已证实,哪些没有
AI 引用了 67 个来源
谁受益,谁受损:有现金的企业获益;靠新贷款维持的企业及其员工受损。
每个 AI 旁边:它今天的名次,以及其他 AI 当裁判给出的分数(满分 10 分)。点开回答即可阅读。
人工智能(AI)热潮并未结束,但它遇到了资金问题:芯片仍在卖,而用于新建数据中心(装满AI计算机的建筑)的贷款突然显得代价高昂。
芯片制造商台积电预计本季度销售额比上一季度高约14%(themarketangle.substack.com);然而放贷方现在要求出租AI计算能力的CoreWeave支付超过15%的年利率,该公司负债和承诺金额超过510亿美元(cnbc.com);国际货币基金组织是全球金融监督机构,它将AI股票下跌列为对全球金融的三大主要风险之一(unite.ai)。
对普通储户而言,这看起来更像是一场洗牌,主要冲击负债高的公司,而非崩盘:周四,S&P 500(由美国500家最大公司组成的指数)上涨0.3%(cnn.com),其中成分股平均上涨1.4%(cnttrading.substack.com)。
接下来的检验点是美国联邦储备系统10月28日的决定(investing.com),以及英伟达的下一份销售财报,预计约在11月18日公布(wallstreethorizon.com)。
借款人比投资者感受更深:物价一年内上涨3.7%(bls.gov),30年期房贷平均利率为7.40%,为2023年末以来最高(finance.yahoo.com)。
交易员目前认为10月28日美国联邦储备系统加息的可能性低于15%(en.bloomingbit.io),而高盛预计12月会加息一次(cnbc.com)。此次恐慌确实带来了一个小小的机会:作为房贷利率主要参考的十年期国债收益率(primerates.com)周四从前一日的5.19%降至5.10%(home.treasury.gov)。
科技从业者面临双重风险:截至10月15日,今年已有133,217个科技岗位被裁撤,已超过2025年全年(copilotinterview.com)。因此,正当你的工作看起来最不稳定时,存放在雇主股票中的储蓄可能恰恰在下跌。
请今天(10月16日星期五)纽约时间下午4点前查看账户,凡有储蓄或退休金投入股市的人:如果AI和芯片基金现在占比超过你的计划,就把一部分转入持有数百家公司的基金,或转入三个月期美国国库券(这是向政府的短期借款,目前收益率约为4.3%(home.treasury.gov));如果没有,就不要动,因为下跌后卖出会把账面亏损变成实际亏损。
如果你打算买房或再融资,请下周向两到三家贷款机构索取书面的利率锁定报价(即承诺按今天的利率锁定),并在10月28日决定前完成,同时优先还清信用卡欠款。
如果你在科技行业工作,并持有大量雇主股票,请按既定时间表出售一部分已属于你的股票,并保留三到六个月的生活费作为现金。这只是一般性指导,不是针对个人的理财建议。
自选预测: 房地美公布的30年期固定房贷周平均利率(2026年11月12日星期四公布)将低于7.40%(即10月15日的水平)。 — 可能性 60% 截至 2026年11月12日
这次下跌表明的是AI热潮的融资方式正在洗牌,而不是AI需求消失:投资者想看到昂贵的数据中心能赚到足够的钱来偿还贷款([路透社](reuters.com))。
CoreWeave的现有债务如今对买家而言,若按期还清,每年可能带来15%的回报;而6月首次发行时为9.675%。但芯片股指数今年仍上涨超过60%([路透社](reuters.com),[路透社](reuters.com))。
随着主要科技和芯片公司下周公布利润,预计会出现急剧反弹与新一轮下跌交替的局面([路透社](reuters.com))。
对持有退休账户的人来说,周四整体股市的上涨表明,芯片板块下跌并不是抛售所有投资的理由([美联社](apnews.com))。
科技从业者应特别关注依赖新贷款的雇主:资金拨付延迟和招聘放缓是可能的后果,但并非已经确认的全行业裁员([路透社](reuters.com))。
借款人面临不确定性:截至9月的一年内消费者物价上涨3.7%,不过投资者估计的10月美国联邦储备系统加息概率已降至约15%([路透社](reuters.com),[华尔街日报](wsj.com))。
储户请在10月16日星期五回顾你的计划:如果近期需要用钱,就把这部分留在现金中;如果不需要,就分散投资、定期再平衡,而不是恐慌性抛售([Investor.gov](investor.gov))。
科技从业者应了解雇主如何为项目融资,并更新备选工作方案。计划借贷的人应比较至少三家机构的书面报价,包括费用以及还款额是否可能上涨,而不要指望利率很快下降([消费者金融保护局](consumerfinance.gov))。

自选预测: 根据Stock Analysis的历史收盘价数据,CoreWeave股价将在2026年11月13日收盘时低于其2026年10月15日的收盘价69.69美元。 — 可能性 60% 截至 2026年11月13日
这不是AI热潮的结束,而是它容易赚钱阶段的结束。投资者不再奖励每一家AI公司,而是惩罚那些靠借贷起家的公司,比如数据中心租赁商CoreWeave,其债券收益率现已超过16%,这一水平通常意味着陷入困境(ca.finance.yahoo.com)。
即便如此,周四的恐慌很快消退:芯片指数盘中最多下跌4.4%,收盘仅下跌0.9%,报11,581点(live.euronext.com);而成分股多为非科技公司的道琼斯指数上涨550点(investopedia.com)。资金并没有撤出市场,撤离的是泡沫。
此次恐慌的真正动力是利率。9月通胀率为3.7%,高于预期(reuters.com)。就在此前,美国联邦储备系统于9月加息,这是三年来的第一次,将利率升至3.75%–4%(fedratecalc.com)。
交易员目前认为10月28日再次加息的概率约为三分之一至五分之二(schwab.com)。这推高了已接近5.1%的十年期国债收益率(cnbc.com),进而让每一笔房贷、车贷和AI数据中心贷款都变得更贵。
仅今年,AI公司就借贷了近5000亿美元(gate.com)。对科技从业者而言,建设仍在继续,台积电刚刚公布创纪录利润,但负债高的数据中心初创公司的招聘和奖金,如今是最脆弱的环节。
请在10月16日星期五周末前检查你的储蓄:持有退休金的人,如果其中超过十分之一投在AI或芯片股中,就把一部分转入普通的宽基基金或政府债券;如果没有,就不要动,等风暴过去。
计划办理房贷或大额贷款的人,如果能在美国联邦储备系统10月28日开会前锁定利率,就现在锁定;如果必须等待,就把还款预算按利率高出半个百分点来安排。两种情况下都不要恐慌性抛售,周四已显示买家正在重新入场。
自选预测: 据federalreserve.gov上的声明,美国联邦储备系统将在2026年12月8日至9日会议上宣布主要利率上调0.25个百分点(这是今年第二次加息)。 — 可能性 55% 截至 2026年12月9日
这次下跌表明,AI热潮已进入“谁来买单”的阶段:美国芯片公司一周内损失约2万亿美元市值,但周四大盘仍然上涨,资金流向了医药公司和安全的政府债券。这股热潮并未被否定,被重新定价的是:数据中心靠借来的钱建设,而利率上升时借钱就变得更贵。
9月消费物价涨幅为3.7%,快于预期;十年期国债的年利率已约为5.1%;交易员估计,美国联邦储备系统在10月27日至28日会议上加息的概率约为42%。这次会议就在11月3日选举前几天,这在36年里只发生过一次。
如果你的退休金投在一只持有数百家公司的基金中,你几乎没有感觉,因为美国主要股指S&P 500上涨了0.33%。但芯片和AI基金跌幅很大,美国大型芯片公司指数比6月的高点低了20%以上。
韩国和日本的情况最为急剧:韩国股市下跌8%,并一度暂停交易;三星下跌11%,SK海力士下跌12%;日本的日经指数下跌5%。接下来波动会在两个方向上都很大:10月16日上午日本股市反弹1.7%;接下来真正的检验是美国联邦储备系统10月27日至28日的会议,以及英伟达11月17日的财报。
如果你是股市中有资金的人,请今天(10月16日星期五)上午检查你的储蓄和养老金:如果超过十分之一的钱投在芯片或AI基金中,就把其中一部分转入宽基基金或政府债券(即借给政府的贷款);如果没有,就不要动。
如果你打算办理房贷或车贷,请在10月28日之前询问放贷方,锁定今天的利率。如果你在科技行业工作,请更新简历,并准备好三个月的现金,以防靠贷款出资的AI建设放缓。
自选预测: 美国大型芯片公司指数(费城半导体指数)在至少一个交易日收盘低于11,000点。 — 可能性 40% 截至 2026年11月13日
这不是AI的末日,而是账单。备受关注的芯片股指数自6月高点以来下跌约20%,周四又下跌0.88%,已连续第七天下跌,但今年仍上涨近61%。这场热潮依靠巨额贷款运转;在消费者物价以高于预期的3.7%攀升、押注美国联邦储备系统加息的概率跃升至约40%的情况下,这些贷款看起来风险更高了。
对大多数有储蓄的人来说,冲击并不均衡。芯片股下跌时,S&P 500反弹并上涨0.33%,道琼斯指数上涨556点;与此同时,债券上涨、国债收益率大幅下降,资金流向了医疗股和日常消费股。对于在科技行业工作的人,或在背负数百亿美元债务的小型AI云公司工作的人来说,接下来几个月意味着预算更紧、招聘放缓。
请在本周五(10月17日)检查持有退休金的储户:如果你未来3年内需要用钱,现在就把这部分转入政府债券;如果不需要,就保持原有配置,不要在低位卖出芯片股。如果你计划借贷,并且本月必须签约,现在就锁定固定利率;如果可以等待,就等到10月28日美国联邦储备系统会议之后再说。
自选预测: 费城半导体指数(SOX)收于12,000点之上。 — 可能性 55% 截至 2026年10月31日
人工智能交易并未死亡,但其定价正在被重估。费城半导体指数已连续七天下跌,市值蒸发逾2万亿美元,但英伟达今年仍上涨15%,其股价几乎没有容错空间12。
这轮抛售并非因为芯片不受欢迎,而是因为资金成本上升。10年期美国国债收益率超过5%,借钱建设人工智能数据中心的成本随之升高,投资者开始质疑回报能否覆盖债务34。
正在借钱或计划借钱的人现在就应该留意,而不是等以后。如果你有信用卡欠款或即将申请车贷,同样推高人工智能股票下跌的利率压力,也会让你的借款成本变高。
科技行业的从业者应注意,痛点集中在依赖廉价融资实现增长的公司,而拥有真实利润和现金的公司表现更稳。储户和退休投资者其实已经受益:股价下跌时,资金流入政府债券,推高债券价格,使收益率从高点回落5。
10月16日(周五),请检查你自己的风险敞口。如果你的退休账户大量持有科技基金,不要在股市连跌第七天时恐慌性抛售;而应看看你的配置是否过度集中于同一个故事。
如果你在科技行业工作,而公司依赖外部借款来为增长筹资,那就在本周询问它有多少现金、何时需要再融资。如果你即将借钱买房或买车,请在下周美国联邦储备系统(10月27日至28日)会议之前,今天就去询价,因为市场目前只给出加息概率为15%。
自选预测: 费城半导体指数将在2026年10月19日至10月30日期间至少一次收于11,581.21点以下 — 可能性 55% 截至 2026年10月30日
人工智能热潮并未结束,但正进入更艰难的阶段:企业光靠宏大承诺和借来的钱已经无法继续增长(cnn.com)。投资者把资金转向其他类型的业务,以及美国政府债券(即政府借据,支付稳定利息),因此手里有退休储蓄的普通人看到的是资金流向相对安全的地方,而非股市全面崩盘(cnn.com)。
尽管韩国和日本股市分别下跌8%和5%,芯片制造商英伟达在连续七天芯片股下跌后仅下跌1.8%,这表明买家是在削减风险,而不是夺路而逃(cnn.com)。
对于从事科技工作的人和需要借钱的人来说,物价涨得更快,加上人们担心为人工智能数据中心(即装满计算机的巨型建筑)而借的巨额贷款,借钱将变得更贵(cnn.com)。
那些依赖低息贷款建设计算机中心的科技公司,很可能会放慢招聘,并削减无法快速带来现金的项目(cnn.com)。与此同时,正在申请房贷或车贷的人,每月还款额可能增加,因为美国联邦储备系统(即美国中央银行)可能为抑制物价上涨而加息(cnn.com)。
如果你是储户,并在股市里有资金,请于今天,即2026年10月16日(周五)检查退休储蓄:如果芯片股和人工智能股在你的账户中占比过高,就把超出的部分转入美国政府债券,或分散持有许多日常企业的基金;否则保持储蓄不动(cnn.com)。
如果你是正在挑选房贷或车贷的借款人,请在2026年10月27日(周二)之前锁定固定利率,即之后不会再上涨的利率;并偿还利率可能上升的信用卡欠款(cnn.com)。如果你从事科技工作,请把日常工作重心放在能立即带来销售或降低成本的项目上,因为公司会压缩依靠大额借款筹资的项目。

自选预测: 英伟达股价将在2026年10月30日(周五)的收盘价高于其在2026年10月15日(周四)纳斯达克股票交易所的收盘价。 — 可能性 58% 截至 2026年10月30日
芯片股七天连跌,说明人工智能热潮正碰上更高的借贷成本,而价格涨幅也没有像人们希望的那样快速回落。手里有储蓄或退休金投在股市里的多数人并没有遭受大额亏损,因为当天整个大盘都在上涨。
如果人工智能数据中心的新投资放缓,从事科技行业的人可能会看到一些项目被推迟。借钱或计划借钱的人则面临风险:美国中央银行月底可能加息,贷款成本随之上升。
如果你有储蓄或退休金投在股票里,这个周末就查一下账户。如果你持有的基金大多是科技或芯片公司,占比较大,可以把一小部分转入更分散的基金;否则维持现状即可。如果近期打算借钱,这周就比较一下利率,若现在的利率比等待更划算,就把它锁定下来。
自选预测: 英伟达股价将在2026年10月30日(周五)收于220美元以上 — 可能性 55% 截至 2026年10月30日
这轮抛售并不会扼杀人工智能热潮,但它结束了“只要是人工智能股票就会涨”的轻松阶段。投资者现在远比过去更看重真实、稳定的盈利,而不是对未来的承诺。这场热潮正从狂热的市场情绪,转向一个增速较慢、更加扎实的阶段,只有真正盈利的人工智能业务才能持续增长。
对于科技行业从业者,尤其是硬件或人工智能云服务公司的员工而言,未来几个月的招聘和大幅加薪将放缓。公司会更加关注能立即赚钱的项目,而不再对每一个新的人工智能构想都进行尝试。
如果你的钱放在持有稳定、真实芯片公司盈利的基金里,10月16日这天请持有,不要抛售;如果你只持有尚无盈利的人工智能概念股,请在下周三之前减持这些仓位。

自选预测: 全球人工智能硬件股将在美国联邦储备系统加息担忧降温后,于10月21日收盘前出现3%至5%的部分反弹 — 可能性 65% 截至 2026年10月21日
这次抛售表明,人工智能热潮正遇到一段艰难时期。投资者担心,若经济放缓或借贷成本居高不下,为新数据中心提供资金的巨额贷款可能无法偿还,因此他们转而抛售风险较高的科技股,改买安全的政府债券。
对于手里有股市退休金的普通人来说,这意味着你的投资眼下可能略有缩水,但还不是危机,只是快速变化的科技世界里一段颠簸的行情。
对科技从业者而言,这则消息喜忧参半。如果企业推迟建设新数据中心的投资,英伟达这样的芯片制造商的招聘和加薪增速可能放慢。不过,如果你从事软件或网络安全等其他科技领域,工作可能更稳定。对于计划买房或买车的人来说,这是一个警示:如果央行很快加息,贷款可能变得更贵。
手里有股票类储蓄或退休金的人:今天不要恐慌,不要全部卖出。如果你还年轻、可以等待,就保持稳定,也许可以在价格较低时加仓优质投资。如果你离退休不远,可以与理财顾问商量,逐步把更多资金转入较安全的债券。本周末查看你的投资,但调整要循序渐进。
自选预测: 美国联邦储备系统将在2026年10月27日至28日的会议上维持利率不变,理由是股市下跌和经济数据喜忧参半,需要再观望以求更明确的信号。 — 可能性 75% 截至 2026年10月28日
围绕这条新闻的两个前十名榜单:把各个AI的回答合并成一份,每个名次都有理由和链接。
是还是否?你先预测,然后看各 AI 的预测。
下周五芯片公司的股价会比周四高吗?
目前:11,581
揭晓答案
是 — 5 个 AI你在这边
🇺🇸Claude🇺🇸Meta🇺🇸Gemini🇨🇳Kimi🇺🇸ChatGPT
Claude: 连跌七天后,亚洲芯片股周五反弹;小幅反弹的可能性更大。
否 — 5 个 AI你在这边
🇨🇳Wenxin🇺🇸Grok🇨🇳DeepSeek🇨🇳StepFun🇨🇳Z.ai
Wenxin: 近期芯片股抛售势头仍然很强。
揭晓答案
免费下载 Poly A1——每天看到你的预测能力
你的预测多常成真、是否胜过 AI,以及按月、季度和年的进步。


周三 Netflix 的股价会比周二高吗?
结果:“是”
10 个 AI 中 6 个的预测成真:
🇺🇸Meta AI🇨🇳Kimi🇨🇳DeepSeek🇺🇸Gemini🇨🇳Qwen🇨🇳Z.ai
核对来源:finance.yahoo.com
英伟达这几天过得很糟。过去四个工作日里,这家芯片公司连续遭受两次重挫。第一次发生在8月28日公布财报之后。投资者不满意,因为英伟达的业绩没有超出他们的预期到足够的程度。
第二次打击出现在周二。英伟达股价下跌9.5%,公司市值缩水2789亿美元。这是美国公司有记录以来单日最大的损失。
这次下跌与人们对人工智能和美国经济的担忧有关。周二公布的一项制造业就业指标连续第三个月萎缩。两大股指都下跌。许多投资者也对本周晚些时候即将公布的美国就业报告感到悲观。分析师预计,两周后美国联邦储备系统将降息,而且降幅可能比此前预期的更大。这被视为衰退可能来临的警示信号。
一位策略师还指出了英伟达内部的一个问题。比尔·布莱恩是长期从事金融策略的分析师,也是Wind Shift Capital的创始人。他在周二的一份报告中写道,英伟达的巨额市值让许多员工变得非常富有。他引用了最近一项民调,称不到三分之一的员工在日常生活中真正感受到经济压力。在他看来,投资者应当追问,是什么在驱动这些员工,他们的工作效率又会怎样。
关于人工智能的投入,也出现了新的警告。摩根资产管理的市场与投资策略主席迈克尔·岑巴莱斯特表示,投资者关注的已不止是图形处理器的销量。他们想知道,英伟达的大客户——科技巨头——能否从其在人工智能上投入的数千亿美元中赚回钱来。贝莱德也表达了类似看法。投资者正在争论,这些支出能否体现在企业利润中,又需要多少年才能体现。
英伟达并非孤例。英特尔下跌8.8%,超威半导体(AMD)下跌7.8%,高通跌近7%。跟踪芯片股整体表现的VanEck半导体指数下跌7.5%。
收盘后,英伟达股价又下跌2.4%。消息称,美国司法部已向该公司发出传票,作为一项调查的一部分,调查其是否违反反垄断法。
过去的纪录早已被超越。2022年2月,两年多前,Meta平台单日市值缩水2370亿美元。在此之前,苹果公司保持着纪录,其于2020年9月单日损失1800亿美元。Meta平台曾经也上过这张榜。2018年7月,它在第二季度财报显示增长放缓后,单日损失1190亿美元,当时是最大的单日跌幅。
本文于2024年9月4日更正。编辑失误导致英伟达最新财报的日期有误,正确的是8月28日,而不是9月28日。
本页是一条新闻下的讨论串,新闻报道的是银行试图出售与人工智能数据中心相关的债务。第一位评论者chollida1称这很正常。用他的话说,银行会先持有自己承销的债务一段时间以稳定市场,然后在市场安排妥当后再出售。他说,原文来自一家并非金融媒体的网站,所以没有看懂这一点。他还补充说,这些债务交易活跃,因此他认为这并不是什么值得关注的新闻。
其他读者提出反对。Thayne认为,真正的新闻是银行似乎很难找到买家。Asdfasgasdgasdg回应说,如果买家很容易找到,可能说明债务定价过低。Dwattttt回答说,只有银行能一直持有这些债务,直到有人愿意按其价格买下,这种做法才行得通。Esalman则想知道这是否与美国当前的债务危机有关,这场危机可能会平稳结束,也可能像房地产市场那样崩盘。CodeWriter23说,银行不想持有任何东西,它们只想拿到自己的份额,然后把风险转嫁出去。
讨论串还延伸出一段较长的支线,内容是住房抵押贷款被出售。Dayyan说他的房贷已经被转手近六次。Alexpotato讲述了一套出租房的抵押贷款被出售的经历:新公司无视了房产的邮寄地址,把账单直接寄到房子本身,直到偶然发现,才知道还款已经逾期。其他人也分享了各自的经验和抱怨。Mulmen拥有一套双拆房,自己住在隔壁。每次抵押贷款被出售,租客都会收到信件。Btilly建议向美国邮政办理地址变更,但Izkata和Mulmen指出,这种变更可能只持续有限的时间,而且不一定会转寄金融类信件。Spooky23补充说,邮件转寄的安全性提高了,办理起来可能也更麻烦。Ethbr1建议选择自己负责还款服务的贷款机构,例如PenFed。AnimalMuppet则说,贷款易手时,新旧持有人都应各自寄出通知函。
几位网友解释了这套机制。Gruez指出,收取还款的公司可能与持有债务的公司不同。HeyLaughingBoy称,一位贷款专员告诉他,六十天内一定会出售。Spiralpolitik说,放贷和还款服务通常由不同的公司负责。加拿大人Rekabis说,在加拿大,除非业主在续约时转到另一家银行,否则抵押贷款一直由最初审批的银行持有。AndrewDucker说英国也一样。随后,chollida1表示,这些都与正在讨论的公开债务市场是两回事。
1vuio0pswjnm7转贴了两条《金融时报》的标题。一条发布于8小时前,称投资者正在抛售数据中心债券,因为人工智能借款方正面临一个“达尔文时刻”。另一条来自2026年7月10日,称在大型科技公司掀起借贷热潮之际,投资者正在抛售期限较长的人工智能债务。
Topspin反驳了chollida1。他说,报道点名了几家顶级银行,以及找不到买家的具体金额。他引用了曼集团的马修·莫尼奥特的话,后者称这些交易的规模“是我们此前从未想过的”。Chollida1同意,这些交易比过去十年的任何一笔都大,但认为这个标题仍然是在制造恐慌。Topspin回应说,报道确实点了名,而且摩根大通已经花了数月时间,试图出售数百亿美元的债务,最终不得不打折。
Ares623说,如果人工智能真是一个巨大的赢家,银行就会留住这些债务,而且需求会十分旺盛。Spooky23说,债券交易员不带感情。通胀和利率都在上升,所以他们正在抛售可能会贬值的资产。Ethbr1警告说,一旦买家手里已经持有足够多的该行业债务,尚未完工的数据中心项目可能会难以找到融资。
Zer00eyz引用了报道的内容:与CoreWeave相关的债券利率为7.00%至9.875%,而与大型云计算公司相关的债券利率为5.70%至7.875%。他后来引用了一份报告,称CoreWeave的2032年到期债券收益率达到15%,其股价也下跌超过15%。当wredcoll请他解释时,Zer00eyz用一只面值1,000美元、期限五年、票面利率9%的债券做例子。如果买家只愿意出800美元,那么买家的实际收益率会升至约15%,这表明没人愿意再持有更多这类债务。他猜测摩根大通可能也是卖家之一,但承认这纯属猜测。
Charlieyu1问银行靠什么赚钱。Pandaman说,银行放贷,然后以高于放贷金额的价格卖出债务。Lokar说靠的是规模。Onlyrealcuzzo开玩笑说,银行卖贷款是为了再放新贷款。Iririririr反对,认为这并不正常,并以甲骨文的交易为例。Loquebantur说,这些债务交易并不活跃,并引用了报道的内容:摩根大通和三菱UFJ金融集团花了六个多月时间,试图出售380亿美元的建设贷款,用于一个租给甲骨文的得克萨斯州和威斯康星州数据中心项目。现在,部分放贷方正以折扣价将债务份额卖给非银行买家。
Hacker News上一位名为NoboruWataya的网友,回答了银行为何要急于转手与人工智能数据中心相关贷款的问题。该评论发布于一天前。
他们的简短回答是:出售债务可以腾出资金,银行便可以把这笔钱用于其他投资。
较长的回答则涉及银行自身的规则。银行通常有政策限制其放贷在同一处过度集中。这些限制可以针对单一借款人、单一行业、单一地区,以及其他类似的划分。
这就是为什么一家银行很少独自承接一笔非常大的企业贷款。通常,这笔贷款会由几家放贷机构分摊。评论把这种做法称为贷款的银团化。
本页是Hacker News上的一段简短回复链。它位于一篇题为《银行现在正试图转手人工智能数据中心……》的报道之下,标题在页面上被截断了。
第一位用户thayne说:“我认为真正的新闻不是银行在卖这些债务,而是它们显然很难找到买家。”
名为asdfasgasdgasdg的用户不同意这一看法。他们问,如果买家很容易找到,是否真能说明债务定价过低。在他们看来,卖出的难度应当恰到好处:银行因卖不出去而损失的,应当少于它通过成功卖出而多赚的钱。
另一位用户dwattttt回答说,只有卖方能持有债务,直到有人愿意付出一个能让其有利可图的价格,这一做法才行得通。
第三位用户esalman想知道,这一切是否与美国当前正经历的债务危机有关。他们说,结果可能会平稳收场,也可能像房地产市场那样崩盘。
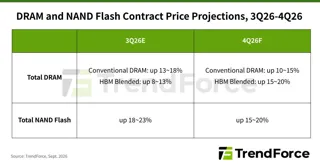
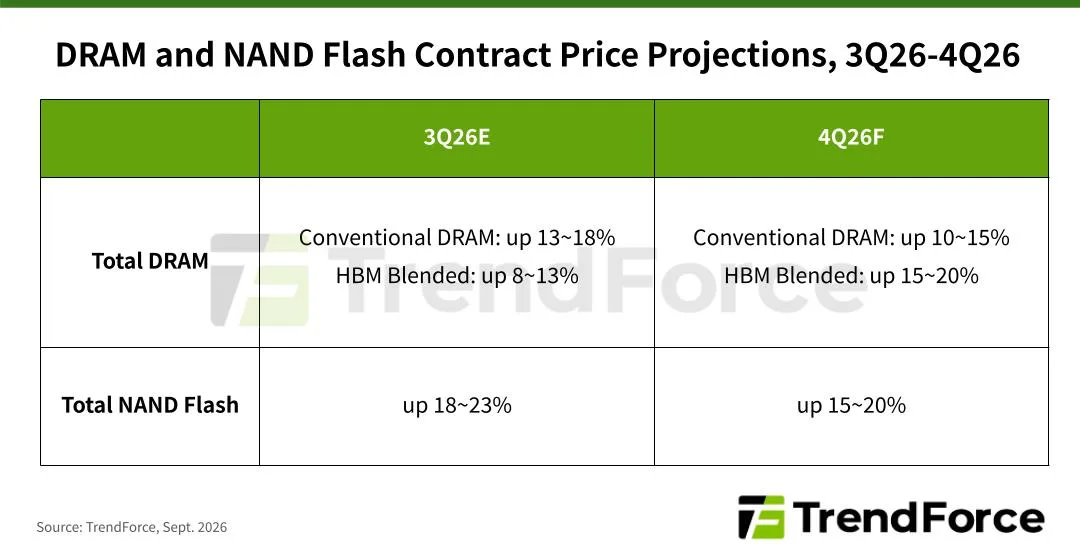
集邦咨询是一家跟踪内存芯片行业的研究机构,它发布了对2026年第四季度(4Q26)的展望。报告称,人工智能服务器的需求持续推高内存合约价格。购物者和设备制造商仍在承受压力。合约价格是大型买家依据协议向芯片厂商支付的价格。报告预计,普通DRAM的价格将比上一季度上涨10–15%。对于用于存储的NAND Flash,报告预计将上涨15–20%。
DRAM厂商仍将最好的生产线用于高端服务器芯片。这使整个市场持续供应紧张。涨价的速度有所放缓,但并未停止。
就笔记本电脑而言,集邦咨询称,第四季度库存中的笔记本电脑越来越多地显示出更高的零部件成本,这正在伤害销售。即便如此,PC厂商仍大量采购内存,因为它们预计2027年DRAM仍将紧张。整个2026年,DRAM厂商每个季度都按约定数量向PC厂商和模组厂商供货。不过到2027年,随着更多产能转向服务器,PC内存供应可能会减少。
服务器内存则是另一番景象。现在可用的服务器处理器更多了,因此云计算公司和服务器厂商正在采购更多的内存芯片。它们需要用于运行智能体AI工作的通用服务器RDIMM模块。供应商已增产小容量RDIMM,以满足客户需求。然而,零部件、封装和测试产能的限制,以及前端芯片工厂切换产品的灵活度有限,使供应仍然跟不上。服务器DRAM在4Q26仍将短缺。一些供应商的涨价幅度可能慢于市场平均水平,因为它们的长期协议决定了定价方式。
手机内存同样承压。成本上升,廉价的旧库存即将耗尽,这既拖累了手机生产,也降低了需求。供应商不断把产能转向服务器,那里需求旺盛、利润更高,因此手机内存持续紧张。价格仍在攀升,但在4Q26涨势会更温和,因为大幅上涨已在前几个季度计入。
在显卡内存方面,一些PC品牌正重新考虑采用较旧的GDDR6类型,以降低材料总成本。较新的GDDR7的需求主要来自人工智能芯片,那里的采购比PC领域更旺盛。供应商正在削减GDDR6产量,并逐步退出该市场。GDDR7的产量也受限,因为最好的产能正被用于服务器DRAM等用途。显卡内存的价格应当会继续上涨。
就消费级DRAM而言,新增需求主要来自固态硬盘(SSD)厂商,这补充了家庭网络设备和电视已有的需求。对QLC固态硬盘前景的看好,提升了其所用DRAM的需求。大型供应商仍坚持减产,因此市场严重依赖台湾的供应商。价格应继续上涨,只是速度会放缓。
再说存储。对于PC中的SSD,厂商可以用上半年备好的成品和渠道库存来满足第四季度的出货。它们主要采购短缺的零部件。PC品牌还在主流机型中换用较小容量的SSD以节省成本。这意味着它们采购的数量更少,每台设备的容量也更小。买家已有足够库存,需求不大,因此NAND供应商在价格上变得更灵活,也限制了涨幅。
用于数据中心的企业级SSD则截然不同。集邦咨询预计,2026年企业级SSD的比特需求将同比增长超过80%。云计算公司持续建设人工智能推理系统,重心正从训练大语言模型转向将其用于实际服务。智能体AI也让数据量急剧膨胀,因为系统必须实时获取和缓存信息。QLC硬盘在向量数据库中的使用也越来越多。供应商正在增加QLC产能和大容量产品,PCIe 6.0也随着下一代人工智能服务器平台推广。但多数新增供应已被预订,留给公开市场的所剩无几。因此,企业级SSD的价格涨幅应在4Q26加快。这是唯一涨幅大于上一季度的内存品类。
至于eMMC和UFS(手机等设备中使用的内存),手机品牌大多使用已有的库存来满足第四季度的生产,因此额外采购很少。电视、机顶盒和可穿戴设备等低利润产品,承受涨价的空间就更小了。供应商希望扩大涨幅,借助人工智能的强劲势头。设备厂商则只采购最少所需的数量,以维持与供应商的良好关系。谈判已缩减为确认相当小批量订单的价格。
最后,NAND晶圆价格创下历史新高,而商店及其他零售渠道越来越难以消化这些成本。作为主要买家的模组厂商也变得更加谨慎。供应商仍按利润决定产能投向,因此晶圆供应保持紧张。但模组厂商的疲软采购,应会将涨幅限制在温和的水平。
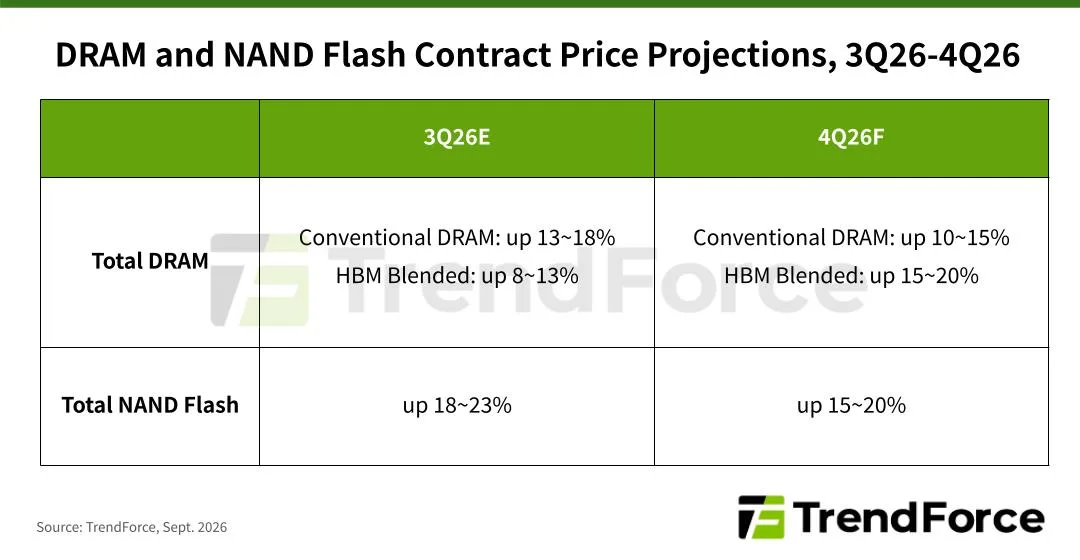
集邦咨询是一家研究内存芯片市场的机构,它表示,2026年第四季度(4Q26)内存价格将继续上涨。主要原因是人工智能服务器的强劲需求。普通DRAM的合约价格预计将比上一季度上涨10–15%。NAND Flash的合约价格预计将比上一季度上涨15–20%。企业级SSD是唯一涨幅有望加快的内存品类,因为大型云服务提供商(CSP)需要大量采购。
DRAM厂商继续将最好的生产线让给高性能服务器芯片。这使整个市场持续供应紧张。不过,涨价速度正略有放缓。就NAND Flash而言,人工智能需求增长迅速,而普通消费者的需求疲软,但各细分领域的价格都在上涨。
就PC内存而言,货架上的笔记本电脑零部件成本更高,这伤害了销售。即便如此,PC厂商仍大量采购,因为它们预计2027年DRAM仍将紧张,这为价格提供了支撑。整个2026年,DRAM厂商每个季度都按约定数量向PC厂商和模组厂商供货。但到2027年,随着更多工厂产能转向服务器,PC DRAM供应可能会缩减。
就服务器内存而言,现在可用的服务器处理器更多了。因此,云计算公司和服务器厂商正在采购更多用于运行智能体AI工作的通用服务器RDIMM模块。内存厂商已在产品组合中增加了低容量RDIMM,以匹配买家的需求。但零部件短缺、封装和测试产能的限制,以及DRAM生产第一阶段灵活性不足,意味着供应仍然跟不上。服务器DRAM在4Q26仍将供不应求。一些供应商的涨价幅度可能低于市场平均水平,因为它们的长期协议(LTA)规定了定价规则。
就手机内存而言,成本上升和廉价库存存量的耗尽,正在拖累智能手机的生产,因此内存总需求受到抑制。与此同时,人工智能产品带来了强劲需求和更高利润,供应商持续把产能转向服务器。这使手机内存保持紧张。价格仍在攀升,但在4Q26涨势会放缓,因为大幅上涨已在前几个季度计入。
就显卡内存而言,一些PC品牌正重新考虑GDDR6,以降低其零部件总成本。GDDR7的需求主要来自人工智能芯片,那里的采购比PC市场更旺盛。供应商正在削减GDDR6产量,并逐步退出该市场。GDDR7产量同样受限,因为先进产能正被用于服务器DRAM等用途。因此,显卡内存价格应继续上涨。
就消费级内存而言,新增需求主要来自SSD厂商,此外还有家庭网络设备和电视的常规需求。对QLC SSD的更好预期,提高了其所用DRAM零部件的需求。但主要供应商仍坚持减产,因此市场严重依赖台湾的供应商。价格应继续上涨,只是速度会放缓。
就PC中的SSD而言,厂商可以用上半年备好的成品和渠道库存来满足第四季度的出货。因此,它们大多只采购短缺的零部件。PC品牌还在主流机型中缩小SSD容量以节省成本,因此采购数量和每台设备的平均容量都在下降。买家库存充足,需求不大,因此NAND厂商在价格上更灵活,并控制涨幅。
企业级SSD则大不相同。随着云计算公司建设更多人工智能推理系统,预计2026年其比特需求将同比增长超过80%。需求也正从训练大语言模型转向真正运行人工智能。智能体AI也让数据量激增,因为系统必须实时获取和缓存数据,而QLC在向量数据库中的使用也在持续增长。
供应商正在增加QLC产能和更多大容量产品,同时PCIe 6.0随着下一代人工智能服务器平台推广。但多数新增供应已被预订,公开市场上所剩无几。这就是为什么企业级SSD的价格涨幅应在4Q26加快,它是唯一涨幅大于上一季度的内存品类。
至于eMMC和UFS,即主要用于智能手机品牌的芯片,这些品牌正靠现有库存满足第四季度的生产,因此额外采购极少。电视、机顶盒和可穿戴设备等低利润产品,承受涨价的能力更弱。供应商希望扩大涨幅,借着人工智能带动的强劲势头。但设备厂商只采购维持与供应商关系所需的最低数量。因此,谈判已缩减为确认相当小批量订单的价格。
最后,NAND Flash晶圆价格创下历史新高,而下游的商店越来越难以消化。因此,作为主要买家的模组厂商购买变得更加谨慎。供应商仍按利润分配产能,这使晶圆供应保持紧张。但模组厂商疲软的采购,应会把整体涨幅限制在温和的水平。
本页属于联邦公开市场委员会,即美国负责设定官方利率的机构。这是一个日历页面,列出了2021年至2027年的会议日期,并附有每次会议的政策声明和会议纪要的链接。
委员会每年召开八次例会,如有需要也可在其他时间开会。例会的会议纪要会在政策决定作出三周后发布。委员会成员在每年的第一次例会上更替。
页面还涉及公众信息查询。委员会每年依据《信息自由法》提交一份报告。一个服务中心会解释这些查询如何运作,并告诉人们自己的查询进展到哪一步。
页面底部注明,计划于2028年1月25日至26日召开为期两天的会议。每个会议日期在会议前一次会议确认之前都只是暂定的。
本页属于联邦公开市场委员会,即美国中央银行内部负责制定利率政策的机构。它汇集了2021年至2027年的会议日程、政策声明和会议纪要。
委员会每年召开八次例会,如有需要也可在其他时间开会。每年都有各自的会议列表,页面链接了每次会议的声明和纪要。
例会的会议纪要会在政策决定作出三周后发布。委员会成员在每年的第一次例会上更替。
委员会还依据《信息自由法》每年提交一份报告。一个服务中心会解释某项查询的进展,以及整个流程如何运作。
页面底部注明,计划于2028年1月25日至26日召开为期两天的会议。每个会议日期在会前一次会议确认之前都只是暂定的。
最新趋势 →:网球世界杯:八国确定,阿尔卡拉斯入围,辛纳因伤缺席

